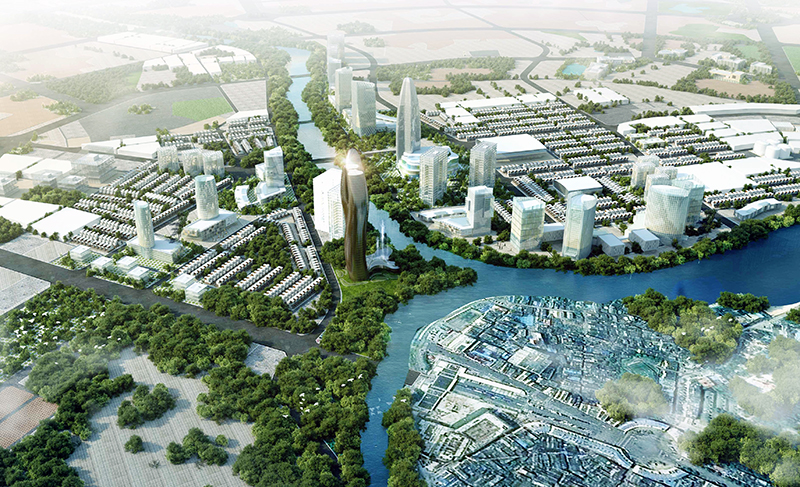
既存の法律に則して輸出加工区, ハイテク区の, 経済特区など 以下は「経済特区」という経済特別区に投資する際、投資家は投資地域や投資分野に応じた優遇を享受できます。各特別経済区の具体的な規制は異なり、本記事では、アプラ法律事務所 (Apra Law Firm) はすべての特別経済区に適用される最も基本的かつ一般的な優遇に関する情報をお客様に提供します。
一番目、投資分野及び投資地域についてです。
工業団地は優先投資地域であり、社会経済的条件が困難な地域リストに掲載されている地域に適用される優遇政策を享受しています。工業団地は、社会経済的条件が特に困難な地域に指定された地域に設立されました。社会経済条件が極めて困難な地域リストに掲載された地域に設立された工業団地は、社会経済条件が特に困難な地域リストに掲載された地域に適用される優遇政策を受けることができます。
(拡張投資プロジェクトを含む)下記のような工業団地への投資プロジェクトを持つ投資家は、優遇を受ける権利があります。
– 特別投資奨励分野リストに掲載されている産業、貿易、分野における投資プロジェクトは、特別奨励分野リストに掲載されている産業、貿易、分野における投資プロジェクトに対する奨励金の対象となります。社会経済的条件が困難な地域、または社会経済的条件が極めて困難な地域のリストに掲載されている地域に実行する投資プロジェクト。
– 投資奨励分野リストに掲載されている産業、職種、分野の投資プロジェクトおよび工業団地における生産投資プロジェクトは、投資奨励分野リストに掲載されている産業、職種、分野の投資プロジェクトに対して社会経済的条件が困難な地域のリスト、または社会経済的条件が特に困難な地域のリストに掲載されている地域で実施されます。
– 上記に該当しない投資プロジェクトについては、工業団地が設立した地区に応じた優遇の対象となります。
-(拡大投資プロジェクトを含む)経済特区における投資プロジェクトを持つ投資家は、各経済特区の規制に従って、社会経済的状況が特に困難な地域リストに掲載されている地域に適用される優遇政策やその他の優遇政策を受ける権利を有します。
法人税法の規定に則して、以下の投資プロジェクトは最高の優遇を享受できます。
– 特別な投資優遇措置がある分野リストに記載されている産業、職業、分野に投資し、経済状況が非常に厳しい地域リストに記載されている地域に設立された経済特区または工業団地で実施される投資プロジェクト。
– 経済区における非関税区域インフラの建設投資および事業に関する投資プロジェクト。
– 工業団地および経済区におけるハイテク分野への投資プロジェクト。
– 工業団地及び経済区において、地域の産業、分野の発展又は社会経済の発展のために重要な意義を有する大規模かつ内閣総理大臣の承認を受けた投資プロジェクト。
– 工業団地や経済区で投資プロジェクトを行う企業に対しては工業団地や経済区で働く労働者にサービスを提供するための集合住宅や社会インフラ工事の建設、運営、賃貸にかかる投資費用は、その企業の課税所得から控除される合理的な費用です。
二番目、税制上の優遇措置についてです
経済特別区への投資プロジェクトは、投資法、土地法、企業収益の規定に基づき、投資登録証明書を発行され、税法、輸出税法、輸入税法およびその他の税法の規定に則して社会経済条件が厳しい、または特に困難な地域に対して優遇措置を享受するために迅速かつ便利な規準に従って実行されます。具体的には、特別な投資優遇措置を享受できる経済特区については、税制優遇政策が次のように規定されています。
(i) 法人税
下記の新たな投資プロジェクトを実施する企業には、15 年間適用される 10% の法人所得税率が適用されます。最長 4 年間は税金が免除され、その後最長 9 年間は納税額が 50% 減額されます。
– 特に困難な社会経済状況のある地域、経済区、ハイテク地域における新規投資プロジェクトの実施による企業収入。
– 科学研究や技術開発を含む新たな投資プロジェクトの実施による企業収入はハイテク法の規定に従って投資および開発が優先されるハイテクのリストにあるハイテク応用、ハイテク法の規定に基づく優先投資開発ハイテクリストにおけるハイテクインキュベーション、ハイテクビジネスインキュベーション、ハイテクインキュベーターおよびハイテクビジネスインキュベーション施設の建設および事業への投資、法律の規定に従って、特に重要な国家インフラの開発に投資するソフトウェア製品の製造、複合材料、軽建築材料、希少材料の生産、再生可能エネルギー、クリーンエネルギー、廃棄物破壊によるエネルギーの生産、バイオテクノロジーの開発、環境を守ることもあります。
– ハイテク法の規定に基づくハイテク企業およびハイテクを応用した農業企業の収入。
– 製造業における新規投資プロジェクトの実施による企業収入(特別消費税の対象となる商品を生産するプロジェクトや鉱物開拓プロジェクトを除く)で、以下の 2 つの基準のいずれかを満たします。
+ 最低投資資本は 6 兆 VND、投資証明書の発行日から 3 年間以内に支出され、最低総収益は 10 兆 VND/年、遅くとも 3年間以内収益の年からのプロジェクト。
+ 最低投資資本は6兆VNDで、投資証明書の発行日から3年間以内に支払いが行われ、3000人以上の労働者が雇用されているプロジェクト。
特別な投資奨励金があり、より高い奨励が必要な社会経済的影響が大きい分野のリストにあるプロジェクトは、より高い奨励金が必要な場合に財務省の決定を得るために首相に提出されます。
(ii) 輸出税・輸入税
以下の場合に輸出入される商品は輸出税または輸入税の負担の対象にならない。
– 非関税地域から外国に輸出される商品。
– 海外から非関税地域に輸入され、非関税地域内でのみ使用される商品。
– 商品が非関税地域から別の非関税地域に移動した。
(iii) 付加価値税
– 外国と非関税地域間、および非関税地域間で取引される商品およびサービスには付加価値税がかかりません。
– 非関税地域で販売および提供される商品およびサービスには、付加価値税率 0% が適用されます。
(iv) 特別な消費税
以下の場合、商品は特別消費税はかかりません。
– 外国から非関税地域に輸入される商品。
– 国内市場から輸入された商品は非関税地域に販売され、非関税地域でのみ使用されます。
– 商品は、24 席未満の乗用車を除き、非関税地域間で取引されます。
(v) 地代及び水面地代
以下の場合には、賃貸借期間の全期間にわたり地代及び水面賃料が免除されます。
– 特別な投資優遇措置がある分野の投資プロジェクトは、非常に困難な社会経済分野に投資されます。
– 工業団地や輸出加工区の労働者向けの住宅を建設するために土地を使用するプロジェクト。
– 工業団地や輸出加工区の共用インフラ建設用地
基本工事期間中の地代・水面賃料の減免期間後の地代・水面賃料の減免:
– 特に困難な社会経済状況にある地域への投資プロジェクトの場合は 11 年間。
– 社会経済的状況が特に困難な地域に投資される投資奨励分野リストに掲載されているプロジェクトの場合は 15 年間。
三番目、経済特区における出入国、旅行及び居住及び一時滞在について。
経済特区における就労、投資、事業を行う海外在住の外国人およびベトナム人およびその家族には、複数回有効かつ期間限定の出入国ビザが付与されます。この期間は、経済特区での就労期間と一致します。経済圏およびベトナムに一定期間居住または一時的に居住すること。
上記はアプラ法律会社による「経済特区における優遇政策と投資支援」に関するコンサルティング記事です。お客様が上記の問題についてまだ質問があり、回答が必要な場合は、アドバイスとサポートが必要なホットライン番号までご連絡ください。
__________________________
御情報やお問い合わせについては、以下情報の通りまでご連絡ください。
アプラ法律事務所
メール: info@apra.vn
ホットライン: 024.234.86.234 – 09.4849.5885
